
З чого почати інвестувати: покроковий план для новачка
“Розумію, що потрібно почати інвестувати, але з чого почати?” Це, мабуть, найчастіше питання, яке мені задають. І можна зрозуміти чому. Перебуваючи в інформаційному просторі, дуже легко загубитись – акції, ETF, облігації, пенсійні рахунки, крипта, квартира під оренду і так далі. Всього так багато, що напростіше, що можна зробити – відкласти все на потім. Я теж так робив. І пізній старт досі вважаю однією зі своїх головних помилок.
Інформації більш ніж достатньо, бракує конкретних кроків. Що зробити першим, що другим, а що можна взагалі пропустити. Тому огляду всього, що існує на ринку, тут не буде. Буде порядок дій – від питань до себе до перших інвестицій.
Більшість порад універсальні, вони працюють у будь-якій країні. Але живу я в Польщі, і тут є свої можливості: податкові рахунки, державні облігації, програми роботодавця. Про них – у зелених блоках “Для тих, хто живе в Польщі”.
Три питання перед стартом
Перш ніж починати інвестувати, чесно дайте відповідь собі на три питання. Це важливо.
- Коли знадобляться гроші, які плануєте інвестувати? Від цього залежить вибір інструментів. Одна справа, коли людина накопичує на перший внесок на власну квартиру і шукає способів, як це зробити швидше, інша справа – накопичення на пенсію, яка наступить через 20 років.
- Наскільки ви стійкі до ризику падіння вартості інвестицій? Вартість інвестицій в акції, ETF на акції та інші активи може змінюватися, і змінюватись суттєво. Тому непогано було би перед початком інвестування спробувати протестувати самого себе – наскільки некомфортною була б для вас зміна вартості на 5–10–20–50%. Чому відповідь у теорії і на практиці часто різна, я розповім нижче.
- Де ви житимете і витрачатимете ці гроші? Від цього залежить, у якій валюті накопичувати і якими податковими пільгами можна скористатися. Так, ситуація може змінитись, але початкову ситуацію та прогноз варто врахувати.
Фундамент: дорогі борги і подушка безпеки
Почнемо з речей, які варто вирішити ще до початку інвестування. Якщо у вас є кредитна картка чи споживчий кредит під високий відсоток, спершу закрийте їх. Без занурення в деталі можна впевнено сказати, що навряд чи ваші інвестиції принесуть вам більшу дохідність, ніж відсотки, які ви заплатите за такі кредити.
Іпотека – окрема розмова. Ставка там зазвичай нижча, строк – дуже довгий, і чекати її повного погашення, щоб почати інвестувати, немає сенсу.
Далі – подушка безпеки. Звичайно ж, від падіння фінансових ринків, а разом з ним і ваших інвестицій, вона не врятує. Проте якщо ви втратите роботу чи у вас будуть незаплановані витрати, вам не доведеться продавати інвестиції саме тоді, коли вони в мінусі.
Скільки має бути в цій подушці безпеки, кожен вирішує сам. Залежить від витрат, від того, наскільки стабільний дохід, чи є діти і кредити. І від характеру теж: комусь спокійно з трьома місяцями запасу, а хтось погано спатиме без річного запасу. Як це порахувати, я детально розібрав у статті про особистий бюджет і подушку безпеки.
Інструмент, рахунок і програма роботодавця: у чому різниця
Новачкам часто важко одразу розібратися в різноманітті понять на фінансовому ринку – фонди ETF, брокери, інвестиційні та пенсійні рахунки і так далі. Якщо дуже коротко:
| Що це | Приклади | Роль |
|---|---|---|
| Інструменти (активи) – те, що ви купуєте | державні облігації, ETF (біржові фонди), акції компаній, цінні метали | від них залежать дохідність і ризик |
| Рахунки – це “обгортка”, в якій ви тримаєте інструменти | звичайний брокерський рахунок, пільгові пенсійні чи інвестиційні рахунки, облігаційний рахунок | від них залежать податки і доступ до активів |
| Програми роботодавця | пенсійні програми з внесками роботодавця | роботодавець доплачує до вашого внеску |
Тож потрібно вирішити тільки два питання: що купувати і де це тримати. З програмою роботодавця простіше – там питання зазвичай одне: залишатися в ній чи виходити.
Для тих, хто живе в Польщі
- Інструменти: державні ощадні облігації (obligacje skarbowe), ETF, акції.
- Пільгові рахунки: IKE, IKZE, а з 1 січня 2027 року – OKI.
- Програма роботодавця: PPK.
Інструменти: облігації і глобальний ETF
Для старту вистачить одного-двох інструментів. Решту можна додати згодом, коли прийде перший досвід та краще розуміння своїх потреб та свого характеру як інвестора.
Державні ощадні облігації
Ощадна облігація – це, по суті, позика державі під відсоток. На біржі вона не торгується, тому її вартість не змінюється драматично: ви купуєте за номіналом, і з часом до нього додаються відсотки. Ризик втратити вкладене практично нульовий, якщо не брати до уваги дефолт самої держави. Це перший кандидат на “спокійну”, “безпечну” частину портфеля.
Але й тут є нюанси. Напряму від інфляції захищають лише облігації, прив’язані до інфляції, і то не завжди з першого року. З відсотків утримують податок. За достроковий викуп беруть комісію. І ще валюта: облігація номінована у валюті держави, яка її випустила, тож якщо витрачати гроші ви плануєте в іншій валюті, це додатковий ризик. Але все ж цей варіант краще, ніж “просто тримати гроші на рахунку чи під подушкою”.
В Україні аналог – ОВДП. Їх можна купити через банк, у гривнях або в доларах.
Для тих, хто живе в Польщі
Польські ощадні облігації коштують 100 zł за штуку. Купити їх можна онлайн через obligacjeskarbowe.pl або у відділенні PKO BP, причому не лише резидентам Польщі. Для цілей на кілька років найчастіше вибирають два типи з прив’язкою до інфляції (умови випуску на листопад 2026):
| Тип | Термін | Перший рік | Далі |
|---|---|---|---|
| COI | 4 роки | 4,75% | інфляція + маржа 1,5% |
| EDO | 10 років | 5,35% | інфляція + маржа 2% |
У перший рік ставка фіксована. Ставки нових випусків Мінфін переглядає щомісяця, тож актуальні краще дивитися на офіційному сайті.
Індексний ETF на світовий ринок
Що таке ETF. ETF (Exchange Traded Fund) – це біржовий інвестиційний фонд. Уявіть кошик, у якому лежать акції сотень чи тисяч компаній. Ви не купуєте кожну окремо, а купуєте частку всього кошика – так само, як звичайну акцію, через брокерський рахунок. Ціна частки змінюється разом із вартістю всього, що лежить у кошику.
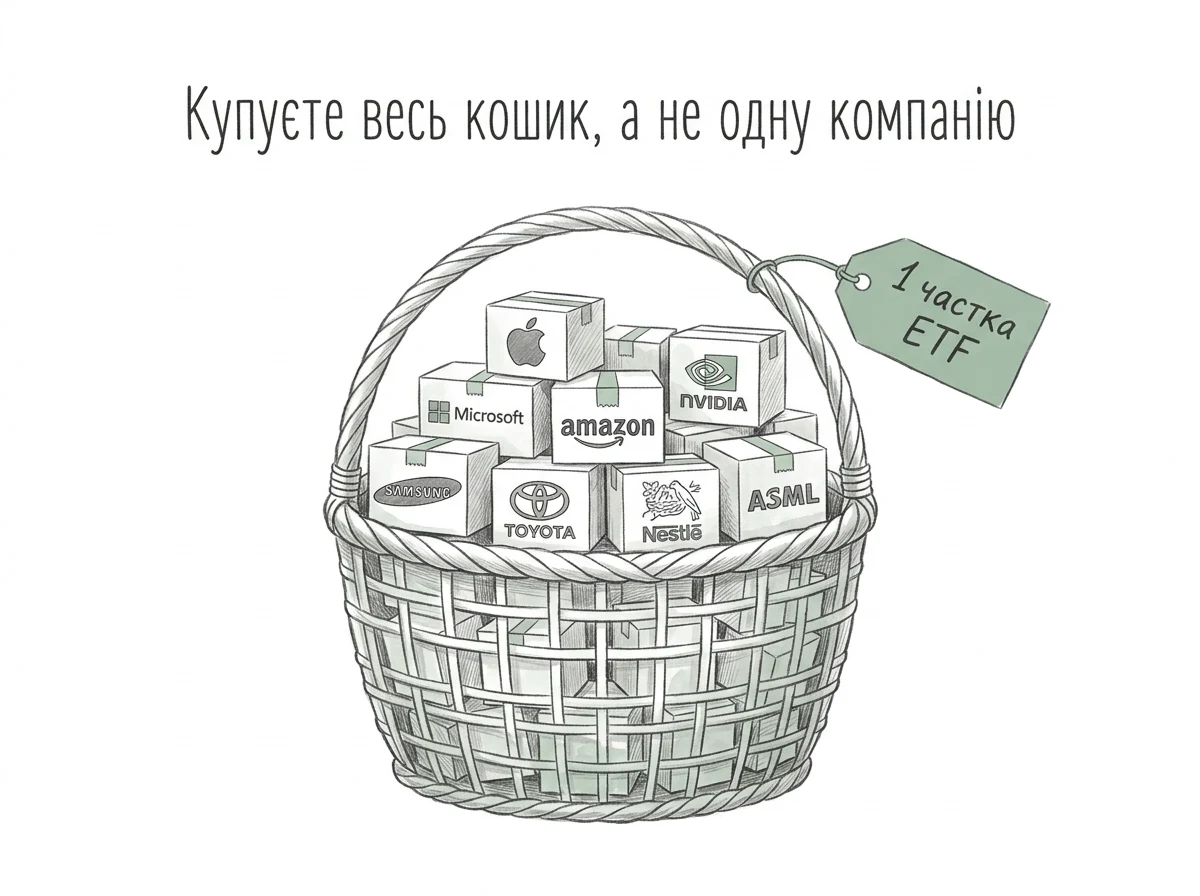
Індексний ETF конкретні акції компаній не вибирає. Він просто копіює склад індексу – наприклад, кількох тисяч найбільших компаній світу. Купили одну частку – і ви вже співвласник усіх цих компаній.
Для приватного інвестора купівля індексного фонду ETF на широкий ринок – це дуже добра і правильна стратегія, на мою думку.
Вибираючи фонд, варто перевірити три речі. Чи це UCITS – європейський стандарт для роздрібних інвесторів, якщо ви живете в EU. Чи він акумулюючий (Acc), тобто дивіденди реінвестуються всередині фонду. І яка в нього річна комісія (TER).
Ось кілька відомих глобальних фондів, щоб було зрозуміло, як це виглядає на практиці. Це ілюстрація, а не рекомендація їх купувати – схожі фонди є і в інших емітентів.
| Фонд | Що всередині | ISIN | Тікери | TER |
|---|---|---|---|---|
| Vanguard FTSE All-World UCITS ETF (Acc) | близько 3 800 компаній з розвинених ринків і ринків, що розвиваються | IE00BK5BQT80 | VWRA (LSE, USD), VWCE (Xetra, EUR) | 0,14% |
| iShares MSCI ACWI UCITS ETF (Acc) | близько 1 650 компаній з розвинених ринків і ринків, що розвиваються | IE00B6R52259 | ISAC (LSE, USD), IUSQ (Xetra, EUR) | 0,20% |
| iShares Core MSCI World UCITS ETF (Acc) | близько 1 250 компаній лише розвинених країн | IE00B4L5Y983 | IWDA (LSE, USD), EUNL (Xetra, EUR) | 0,20% |
Дані – з сайтів емітентів, станом на листопад 2026. Як порівнювати і вибирати ETF, я розповім в окремій статті.
Ще про валюту. Те, в якій валюті фонд торгується на біржі – євро, доларах чи злотих, – це лише цінник. Насправді валютний ризик залежить від того, де заробляють компанії всередині фонду. У глобальному фонді це переважно долар, трохи євро, японська єна та інші. Тож коли ваша національна валюта дорожчає, портфель у ній просідає, хоч би на якій біржі ви купили фонд.
Ризики інструментів
| Інструмент | Основні ризики | Що з цим робити |
|---|---|---|
| Ощадні облігації | невисокий реальний дохід, комісія за достроковий викуп, валюта однієї країни | обирати термін під свою ціль |
| Акції та ETF на акції | просідання на 10–50% у кризу і роки на відновлення, валютний ризик, концентрація у вузьких фондах | довгий горизонт, широкий фонд, регулярні внески |
| Біржові облігаційні ETF | ціна падає, коли ростуть ставки (як у 2022 році) | не плутати з ощадними облігаціями, можна використовувати, якщо ви розумієте цей продукт |
Чи можна обійтися без облігацій?
Можна. Облігації згладжують падіння, але портфель лише з акційних ETF теж цілком робочий – якщо виконуються три умови:
- Є достатня подушка безпеки. Гроші на непередбачені витрати лежать окремо, і продавати ETF заради них не доведеться.
- Довгий горизонт інвестування – від 5–10 років. Тоді є час пережити спад і дочекатися відновлення.
- Ви готові до волатильності. Акції та фонди на акції можуть значно коливатись в ціні.
Якщо хоча б однієї умови немає, частка облігацій зробить шлях спокійнішим. Скільки саме – вирішувати вам.
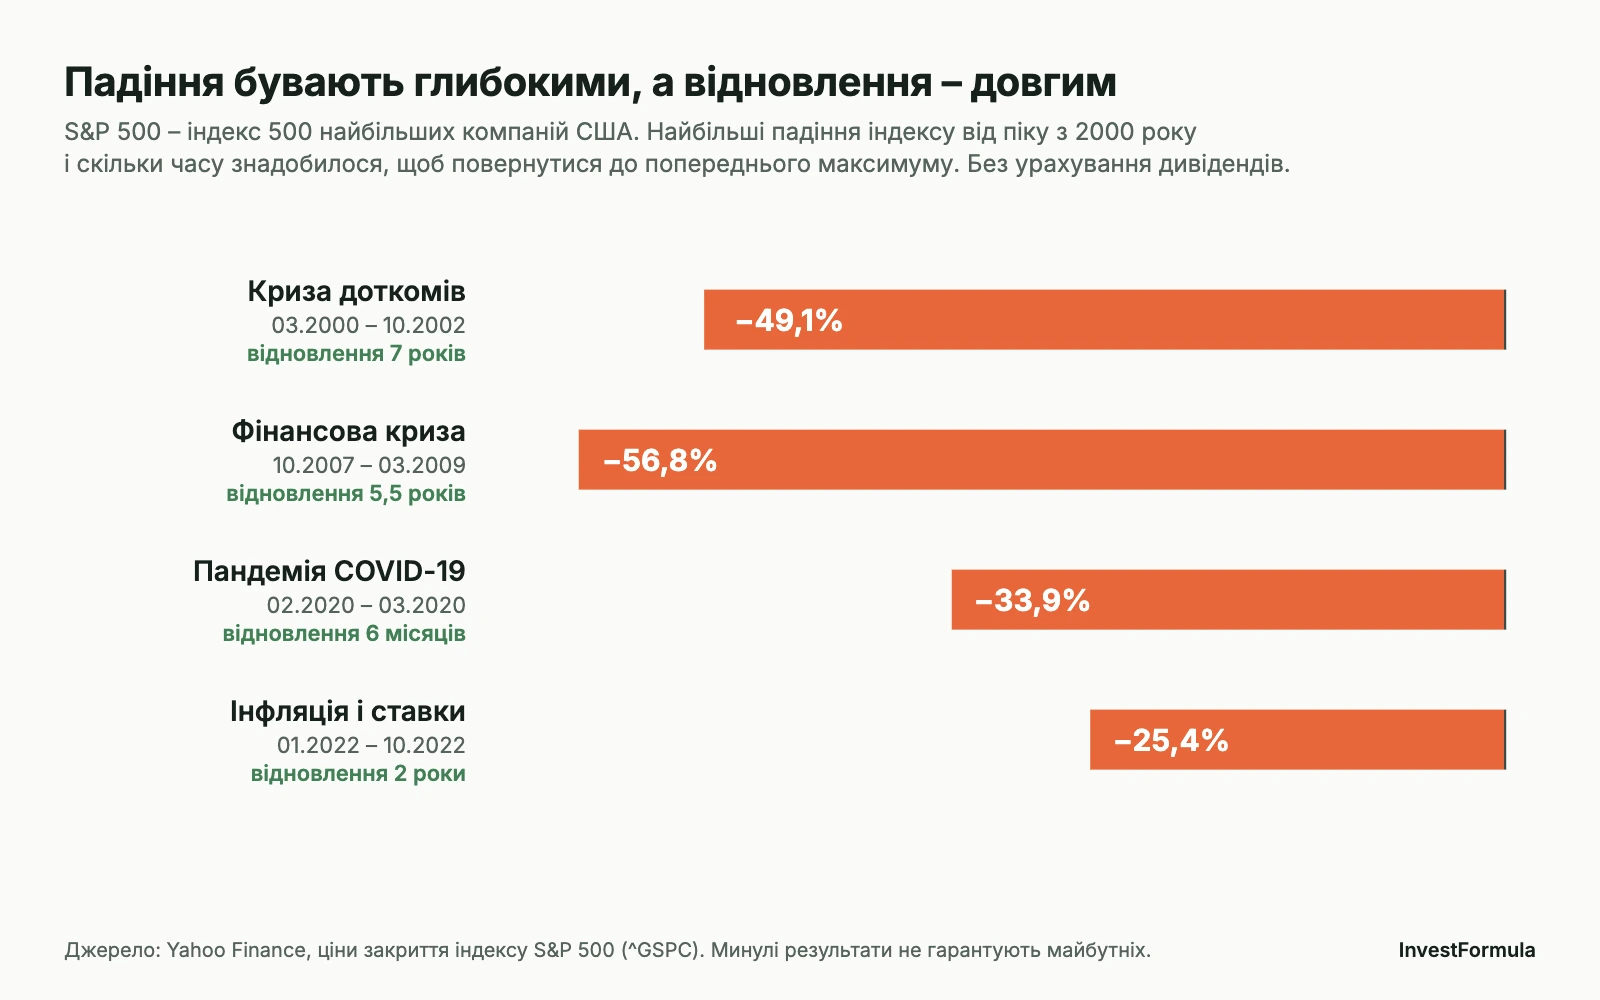
І тут є момент, який я бачу і на собі, і на клієнтах. Одна справа – падіння в теорії. Ви думаєте: “Мінус 20%? Та нормально, витримаю”. А потім воно стається, ви щодня бачите мінус на своєму рахунку – і раптом виявляється, що це боляче і хочеться чогось надійнішого. Тому я раджу починати з відносно невеликих сум. Поспостерігайте за собою кілька місяців, коли коливання вже справжні, а не уявні. Тоді й стане зрозуміло, скільки акцій у портфелі вам насправді комфортно тримати.
Найбільший ризик часто сидить не в інструменті, а в самому інвесторі: продати все на дні, бо “цього разу точно все, кінець”. Ринок – досить жорсткий вчитель, і свій поріг толерантності до ризику краще дізнатися на невеликій сумі.
Пільгові рахунки і програми роботодавця
Перш ніж відкривати звичайний брокерський рахунок, подивіться, які пільгові рахунки пропонує ваша країна. Там можна тримати ті самі ETF чи облігації, тільки податку буде менше. Плата за це – обмеження: ліміт внесків, вік, з якого гроші можна забрати без втрат, податок за дострокове зняття коштів.
З програмами роботодавця логіка схожа. Якщо роботодавець докладає свої гроші, вихід із програми – це фактично відмова від частини зарплати. Перш ніж виходити, порахуйте, скільки ви втратите.
Для тих, хто живе в Польщі
У Польщі є два пенсійні рахунки з податковими пільгами – IKE та IKZE:
| IKE | IKZE | |
|---|---|---|
| Ліміт внесків у 2026 | 28 260 zł | 11 304 zł (16 956 zł для тих, хто веде діяльність) |
| Пільга при внеску | немає | внески віднімаються від доходу в річній декларації |
| Податок при виплаті | 0% – з 60 років (або з 55 з правом на пенсію) | 10% від усієї суми – з 65 років |
| Додаткова умова | внески щонайменше в 5 календарних роках | внески щонайменше в 5 календарних роках |
| Дострокове зняття | можливе, з прибутку – 19% | можливе, сума додається до доходу та оподатковується |
Джерела: podatki.gov.pl – пільга IKZE, gov.pl – що треба знати про IKE, посібник Rzecznika Finansowego.
IKZE вигідний тим, хто платить PIT з зарплати або власного ФОПа (JDG): внесок зменшує податок у річній декларації. При ставці 12% повний ліміт повертає близько 1 350 zł на рік, при 32% – близько 3 600 zł. IKE – для більших сум і для тих, хто хоче нульовий податок на фініші. Можна мати обидва рахунки – і IKE, і IKZE.
Скажу чесно: я сам почав користуватися цими рахунками не одразу. Зараз відкладаю на них і для себе, і для дружини, і раджу кожному, хто живе й працює в Польщі, хоча б розібратися з ними. Інвестиції всередині рахунку, звісно, коливаються, як і будь-які інші. Але якщо дотримуватися правил, податкову вигоду втратити важко, а за роки набігає дуже відчутна сума.
OKI – новий рахунок з 1 січня 2027 року. На ньому немає 19% податку з прибутку і дивідендів, і гроші не блокуються до пенсії. Натомість діє податок від середньої вартості активів: у 2027 році – 0,85% на рік, навіть у рік збитку. Від нього звільнено до 100 000 zł на особу (з них до 25 000 zł – ощадні активи), але лише для активів, прив’язаних до злотого: польських акцій, облігацій і фондів, що інвестують у такі активи. Глобальні ETF під це звільнення не підпадають – податок нараховується на всю їхню вартість (Мінфін, закон про OKI). Усі нюанси – у моєму гайді про OKI.
PPK – не рахунок у брокера, а програма через роботодавця. Стосується вона не лише umowy o pracę, а й, за певних умов, umowy zlecenia (mojeppk.pl). До ваших 2% зарплати роботодавець додає 1,5%, а держава – 250 zł вітального внеску і 240 zł щороку (mojeppk.pl).
Податки і де відкрити рахунок
Податки з інвестицій ви платите в країні, де ви податковий резидент. Де відкритий рахунок, значення не має. Ось що діє майже скрізь:
- податок платять з прибутку при продажу і з дивідендів чи відсотків, а не з самої суми інвестицій;
- збитки часто можна зарахувати проти прибутку, тому їх теж варто декларувати;
- іноземний брокер звітів для вашої податкової не готує, рахувати доведеться самому;
- для американських акцій у брокера підписують форму W-8BEN – тоді податок у США з дивідендів для резидентів країн з податковим договором, зокрема Польщі та України, знижується з 30% до 15%.
Брокера варто шукати серед тих, з яким наглядає регулятор вашої країни або ЄС. Цінні папери клієнтів обліковуються окремо від майна брокера. Як порівнювати брокерів за комісіями і можливостями, напишу окремо.
Для тих, хто живе в Польщі
- Податок з прибутку – 19% (podatek Belki). З відсотків облігацій і депозитів його утримують автоматично.
- Польський брокер до кінця лютого надсилає PIT-8C. Цифри з нього переносять у PIT-38, який подають до 30 квітня.
- В іноземного брокера PIT-8C не буде: кожну угоду перераховують у злоті за курсом NBP. Для таких розрахунків є сторонні сервіси.
- Дивіденди з американських акцій: 15% утримують у США, різницю до 19% доплачують у Польщі.
- Збитки можна віднімати від прибутку наступних п’яти років. У невдалого року на біржі є хоча б один плюс 🙂
Якщо ви податковий резидент Польщі і ситуація у вас звичайна, найпростіше почати з польського брокера з реєстру KNF, який пропонує IKE/IKZE з доступом до ETF і сам готує PIT-8C. Додатково працює система компенсацій KDPW.
Сам я користуюся XTB і дуже задоволений: зручний інтерфейс і великий вибір інструментів, зокрема ETF на IKE та IKZE. Партнерства з XTB у мене немає, і це мій особистий вибір, а не рекомендація. Альтернативи, звісно ж, є: IKE та IKZE з доступом до акцій і ETF пропонують також mBank (eMakler), DM BOŚ (bossa.pl) та Erste Biuro Maklerskie. Умови в брокерів різні й регулярно змінюються, тож порівнюйте актуальні тарифи на їхніх сайтах.
А як же нерухомість, золото і крипта?
Як на мене, це не замість основи, а після неї.
- Нерухомість потребує великого капіталу або іпотеки, а всі гроші при цьому лежать в одному об’єкті, який швидко не продати (проблема ліквідності інвестиції). Після податків, ремонтів і простоїв реальна дохідність часто виявляється нижчою, ніж у розрахунках на старті.
- Золото не дає ні дивідендів, ні відсотків, заробити можна лише на зміні ціни. У деякі кризи воно дорожчало, але це не правило – траплялися й роки падіння. До того ж у злитків і монет є спред між купівлею і продажем, і їх десь треба зберігати. Але історично золото зберігає свою вартість та зростає принаймні на величину інфляції на довгому проміжку.
- Криптовалюти не раз падали на 50–80%, плюс ризики бірж і зберігання. Сюди – лише гроші, які ви готові втратити повністю. А торгівля з плечем – окремий і набагато вищий ризик. Про свій досвід писав у “Моїх помилках”.
Для тих, хто живе в Польщі
Інвестиційне золото звільнене від VAT. Дохід від продажу криптовалют оподатковується за ставкою 19% і показується в PIT-38 окремо від акцій – збитки по акціях його не зменшують (podatki.gov.pl).
Податкове резидентство і пільгові рахунки після переїзду
Для багатьох українців це вже не просто теорія, а реалії життя. Що важливо знати:
- Податкове резидентство. І в Польщі, і в Україні резидентом вважається той, хто живе в країні понад 183 дні на рік або має там центр життєвих інтересів. Податки з інвестицій платяться за місцем резидентства – зокрема з рахунків в інших країнах.
- Пільгові рахунки прив’язані до країни. Після переїзду рахунок залишається вашим, але податкова пільга може втратити цінність. Якщо жити в країні ви плануєте недовго, звичайний брокерський рахунок може виявитися гнучкішим.
Для тих, хто живе в Польщі
- IKE та IKZE може відкрити фізична особа від 16 років, громадянство не потрібне (gov.pl). На практиці брокер попросить PESEL, чинний документ і польську адресу. Для OKI PESEL теж буде обов’язковий.
- Державні ощадні облігації можуть купувати як резиденти, так і нерезиденти (obligacjeskarbowe.pl).
- Якщо не виключаєте повернення в Україну, можливо, не варто заносити все в пенсійні рахунки – частину грошей розумно тримати на звичайному.
Ваш наступний крок
Я обіцяв конкретні кроки – ось вони. Знайдіть перший пункт, який про вас, і почніть з нього:
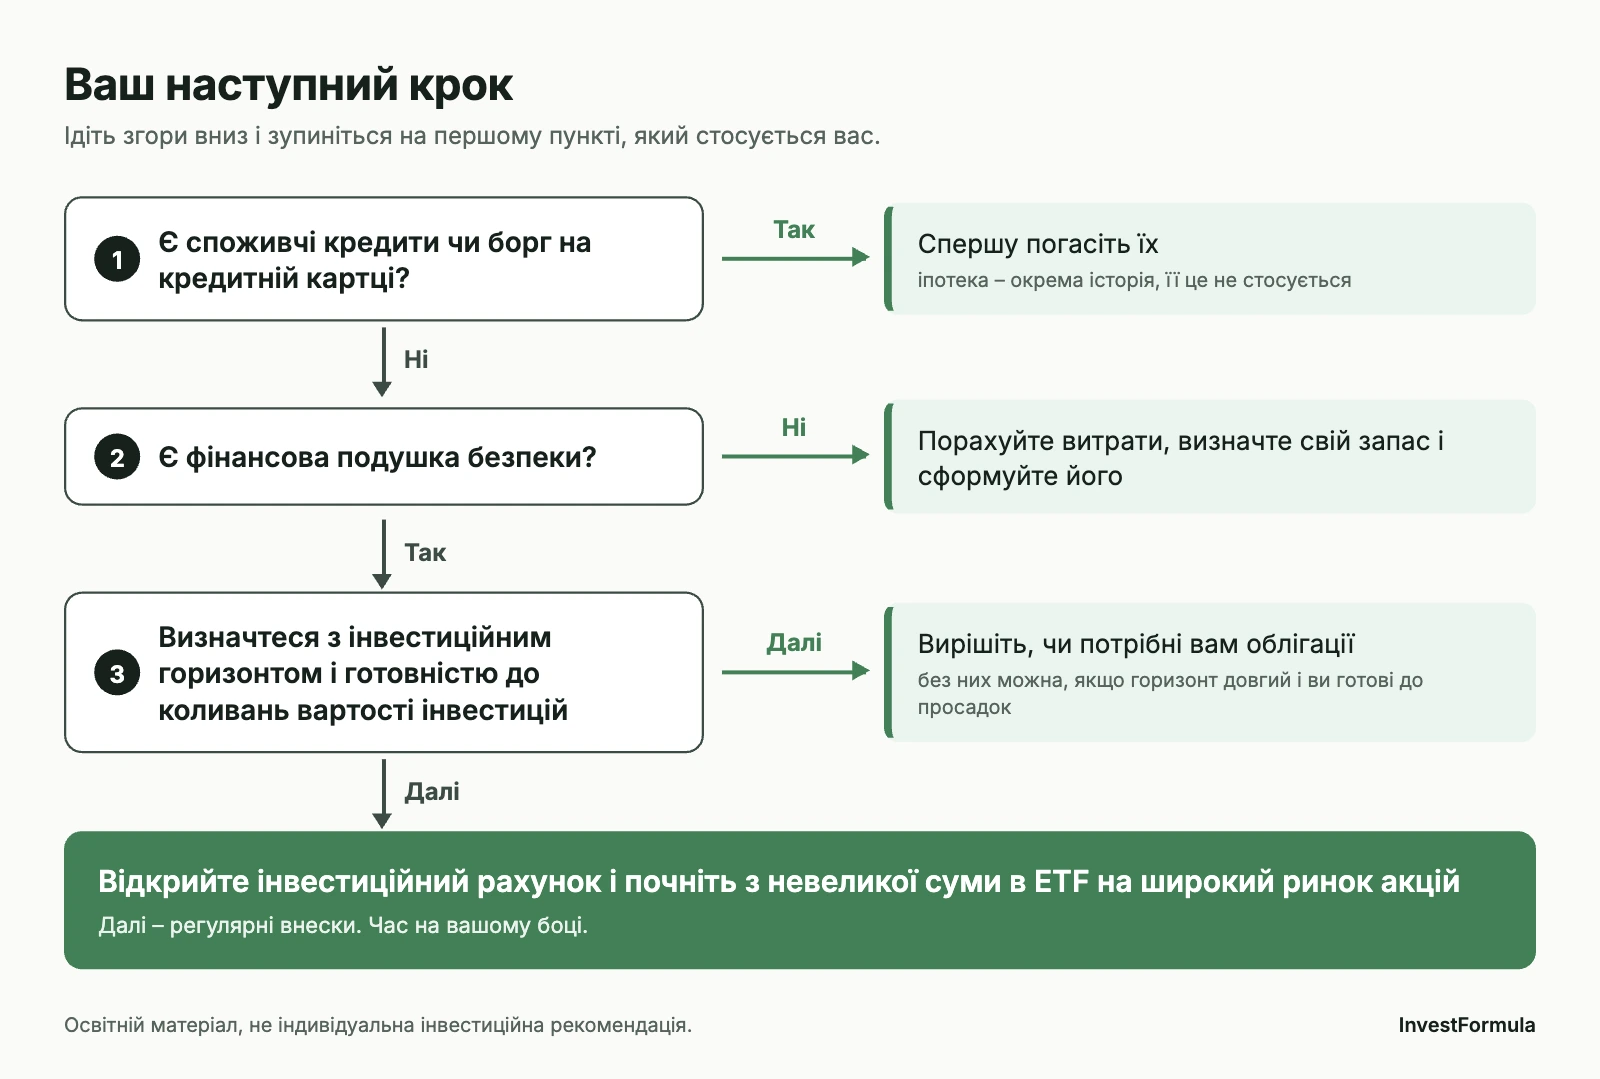
- Є споживчі кредити, заборгованість за кредитними картками? Спершу погасіть їх.
- Немає фінансової подушки безпеки? Порахуйте витрати, визначте свій запас та створіть її.
- Є програма роботодавця? Перевірте, чи ви в ній, і порахуйте, чи вигідно залишатися.
- Подушка безпеки є? Відповідайте на три питання з початку статті і вирішіть, чи потрібні вам облігації.
- Усе це вже зроблено? Оберіть інвестиційний рахунок – пільговий чи звичайний – і відкрийте його у брокера. Почніть з невеликої суми в ETF на широкий ринок акцій, а далі регулярно поповнюйте рахунок.
І пам’ятайте: час на вашому боці. На довгих відрізках широкий ринок акцій історично випереджав інфляцію, хоча й з глибокими просадками на цьому шляху. Облігації та нерухомість здебільшого давали скромніший, але спокійніший результат. Минуле не гарантує майбутнього, але саме тому регулярність і довгий горизонт важать більше, ніж спроби вгадати вдалий момент. Починайте вже сьогодні!
Для тих, хто живе в Польщі
- Перевірте в бухгалтерії, чи ви в PPK.
- Порахуйте, скільки повернення PIT дасть IKZE саме вам.
- Плануєте інвестувати в польські активи – подивіться на OKI з 2027 року.
Який би пункт ви не обрали, це вже добрий старт, а не чергове “потім”. Інвестування трохи схоже на перехід на яхті з точки A в точку B: курс доведеться коригувати не раз, але важливо знати, куди йдете.
Якщо хочете розібрати саме вашу ситуацію – цілі, доходи, плани на життя в Польщі чи деінде, – запишіться на консультацію.
Стаття має освітній характер, адресована широкому колу читачів і не враховує вашої індивідуальної ситуації. Вона не є інвестиційною рекомендацією чи пропозицією купити або продати будь-який фінансовий інструмент. Згадані фонди – лише ілюстрація категорій. Інвестування пов’язане з ризиком втрати частини або всіх коштів, а минулі результати не гарантують майбутніх. Дані актуальні на листопад 2026 року. Автор – Олексій Нікончук, ліцензований інвестиційний радник (Doradca Inwestycyjny, KNF № 1133).
– Заробляй. Зберігай. Інвестуй –